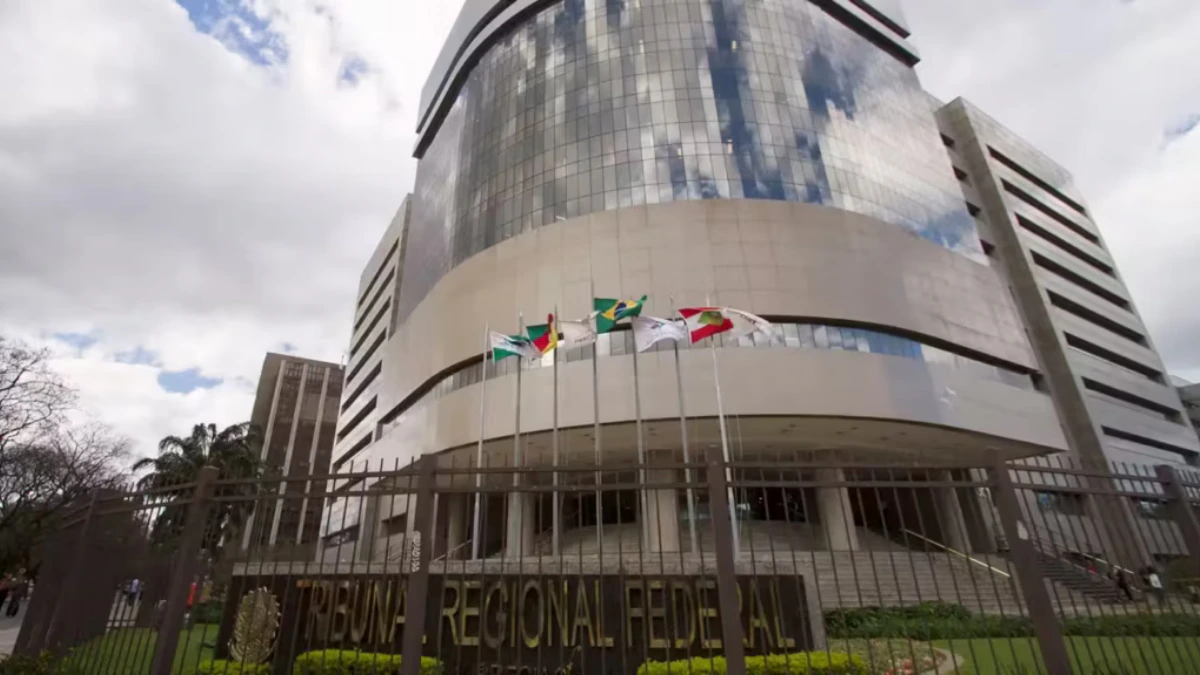
O Tribunal Regional Federal da 4ª Região, por meio de decisão monocrática proferida no agravo de instrumento número 5038409-97.2026.4.04.0000, estabeleceu entendimento favorável ao contribuinte para determinar o processamento imediato de débitos tributários federais para fins de inscrição em dívida ativa. O julgamento definiu que a Secretaria da Receita Federal do Brasil possui o dever vinculado de encaminhar os créditos tributários definitivamente constituídos à Procuradoria-Geral da Fazenda Nacional assim que transcorrido o prazo de 90 dias úteis contado a partir da sua exigibilidade. A medida liminar foi deferida após a demonstração de que a permanência dos débitos sob gestão exclusiva do órgão arrecadador impedia o contribuinte de exercer direitos assegurados pela legislação tributária, especialmente o acesso a modalidades de regularização fiscal e transações que exigem a presença do débito no âmbito da procuradoria fazendária.
No caso em análise, uma empresa do setor de serviços e cuidados automotivos recorreu de uma decisão de primeira instância que havia indeferido o pedido de antecipação de tutela. A controvérsia envolve créditos tributários relativos ao regime do Simples Nacional, ao Imposto de Renda Retido na Fonte e a contribuições previdenciárias de segurados, com vencimentos ocorridos entre os meses de maio e julho do ano de 2026. A parte recorrente sustentou que, uma vez superado o período legal de 90 dias úteis sem que houvesse causa de suspensão da exigibilidade nos termos do artigo 151 do Código Tributário Nacional, a administração tributária estaria obrigada a proceder com a remessa dos autos para a inscrição em dívida ativa, não restando margem para discricionariedade administrativa quanto ao tempo do encaminhamento.
A fundamentação jurídica da decisão encontra-se alicerçada nas inovações trazidas pela Lei Complementar 236/2026, que alterou substancialmente a redação do artigo 201 do Código Tributário Nacional. O novo parágrafo 3º desse artigo estabelece de forma peremptória o dever do órgão responsável pela constituição do crédito tributário de encaminhar todas as informações necessárias para a inscrição em dívida ativa no prazo máximo estipulado. O relator do processo destacou que essa modificação legislativa retirou a característica de norma meramente interna ou procedimental da contagem desse prazo, elevando-a à categoria de direito subjetivo do contribuinte e dever jurídico da Fazenda Pública credora.
O desembargador relator também enfrentou o argumento do juízo de origem relativo à aplicação do direito intertemporal e à vigência da nova norma. O magistrado de primeiro grau havia considerado que, por ter a Lei Complementar 236/2026 entrado em vigor em setembro de 2026, o prazo de 90 dias úteis deveria ser contado integralmente a partir daquela data, o que impediria a configuração da mora administrativa para créditos vencidos anteriormente. Contudo, a decisão do tribunal reformou esse entendimento ao asseverar que o termo inicial para o cômputo do prazo deve ser a data da exigibilidade de cada crédito individualmente considerado, e não a data de publicação da lei nova, sob pena de esvaziar a finalidade da reforma legislativa e postergar indevidamente o acesso do contribuinte aos mecanismos de regularização fiscal.
A decisão enfatizou ainda a natureza jurídica da inscrição em dívida ativa como um ato de controle administrativo de legalidade, conforme previsto no novo parágrafo 2º do artigo 201 do Código Tributário Nacional e no artigo 2º, parágrafo 3º, da Lei 6.830/1980. Esse procedimento consiste na verificação obrigatória dos pressupostos de certeza, liquidez e exigibilidade do crédito, elementos indispensáveis para a higidez do título executivo tributário. Ao reconhecer que esse controle é simultaneamente um dever estatal e um direito do sujeito passivo, o Tribunal Regional Federal da 4ª Região consolidou a visão de que o contribuinte possui interesse legítimo na celeridade desse processo administrativo, visto que a inscrição abre caminho para a solução consensual de conflitos tributários.
A urgência para a concessão da antecipação da tutela recursal foi corroborada pelo risco iminente de exclusão da empresa do regime tributário favorecido. A fundamentação do recurso indicou que a Resolução do Comitê Gestor do Simples Nacional número 194/2026 estabeleceu prazos fatais para a regularização de pendências, e a omissão da autoridade fazendária em encaminhar os débitos para a Procuradoria-Geral da Fazenda Nacional criava um óbice intransponível para a adesão a programas de transação tributária. Sem o envio dos processos, a empresa ficaria impedida de emitir a certidão de regularidade fiscal, comprometendo a continuidade de suas operações comerciais e a sua viabilidade econômica diante das obrigações perante o fisco federal.
Ao determinar o cumprimento da medida no prazo de 72 horas, sob pena de fixação de multa diária, a decisão restabeleceu a obrigatoriedade de observância do fluxo administrativo previsto no sistema tributário nacional. O comando judicial reforça que a eficiência administrativa e o dever de fundamentação e revisão dos atos públicos são princípios que regem a atividade de constituição e cobrança do crédito tributário. O encerramento da decisão monocrática fundamenta a obrigação de remessa com base no dever de legalidade e no respeito aos novos prazos decadenciais e procedimentais introduzidos no ordenamento jurídico pela Lei Complementar 236/2026, que modificou o artigo 201 da Lei 5.172/1966.
Fonte: Rota da Jusrisprudência