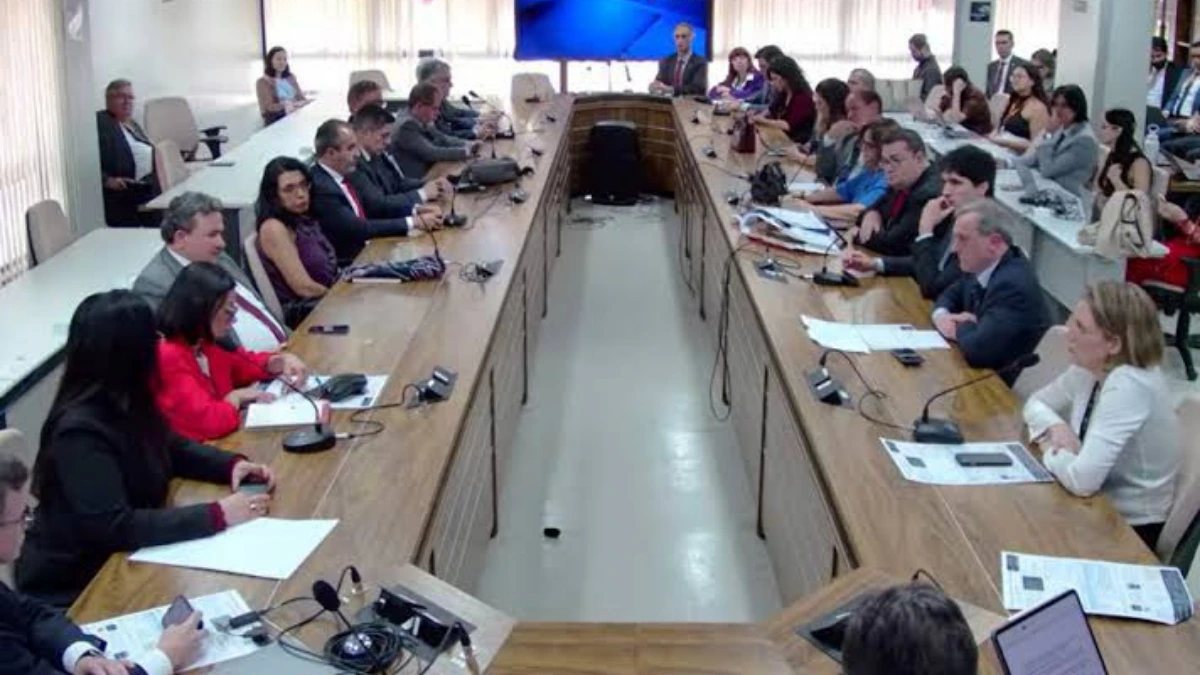
O Conselho Administrativo de Recursos Fiscais aprovou oito novas súmulas durante sessão extraordinária do Pleno da Câmara Superior de Recursos Fiscais, ocorrida ontem (14/09). Dez propostas estavam previstas para análise, mas duas foram retiradas antes da votação: a terceira proposta, que seria examinada pela Primeira Turma, e a quinta, atribuída à Segunda Turma. O conteúdo das duas propostas retiradas não foi apresentado durante a sessão registrada na transcrição.
As duas primeiras súmulas foram analisadas pelo Pleno da Câmara Superior. A primeira estabelece que, na atualização de valores dos créditos nas esferas administrativa e judicial. A proposta foi aprovada por unanimidade.A segunda súmula do Pleno trata do limite de alçada para acesso à Câmara Superior. O enunciado determina que sejam considerados apenas os valores originalmente exonerados relativos ao tributo principal e às multas, sem incluir juros de mora no cálculo. A proposta também recebeu aprovação unânime.
Na Primeira Turma, após a retirada da terceira proposta, foi aprovada por unanimidade a quarta súmula. O texto permite que estimativas de IRPJ ou CSLL validamente incluídas em parcelamento regularmente formalizado componham o saldo negativo do respectivo período de apuração para fins de compensação. A regra vale mesmo quando o parcelamento ainda não estiver integralmente quitado na data da declaração de compensação, desde que tenha as características indicadas no próprio enunciado.
Durante a sessão, foi destacado que a proposta busca alinhar o tratamento dessas estimativas ao entendimento já adotado para situações envolvendo compensações.
Na Segunda Turma, a quinta proposta foi retirada e a sexta foi aprovada por unanimidade. O enunciado define a contribuição destinada ao Serviço Nacional de Aprendizagem Rural, Senar, como contribuição de interesse de categorias profissionais ou econômicas. Com essa classificação, o CARF entendeu ser inaplicável a essa contribuição a imunidade prevista no artigo 149, parágrafo 2o, inciso I, da Constituição Federal. Na discussão, foi ressaltado que os recursos possuem destinação relacionada à formação profissional e à promoção social do trabalhador rural.
A Terceira Turma analisou quatro propostas. A sétima súmula foi aprovada por unanimidade e estabelece que o adquirente deve verificar não somente a regularidade formal do documento fiscal, mas também elementos substanciais quando deles depender o aproveitamento de crédito fiscal incentivado. O enunciado menciona, entre outros pontos, requisitos relacionados ao fornecedor, à classificação fiscal da mercadoria e ao enquadramento em regimes específicos.
Já a oitava súmula, aprovada por maioria, definiu que os custos com aquisição de coque de petróleo utilizado como combustível na industrialização de cimento destinado à venda não geram créditos de IPI, por não serem considerados insumos de produção para essa finalidade. Duas conselheiras ficaram vencidas nessa votação.
Também por maioria, o CARF aprovou a nona súmula, segundo a qual a disponibilização ou transferência de recursos financeiros a outras pessoas jurídicas pode caracterizar operação de mútuo sujeita ao IOF, mesmo sem contrato escrito, quando realizada mediante escrituração contábil dos valores cedidos ou transferidos em conta corrente. A proposta gerou a maior divergência registrada na sessão. Conselheiros contrários ao enunciado defenderam a necessidade de preservar a análise das provas de cada caso e questionaram a possibilidade de caracterização da operação a partir dos registros contábeis. Três conselheiras ficaram vencidas.
A décima e última súmula foi aprovada por unanimidade e trata da Cide instituída pela Lei no 10.168/2000. O CARF consolidou o entendimento de que, a partir de 1o de janeiro de 2002, a contribuição incide sobre remessas de royalties a beneficiários residentes ou domiciliados no exterior a qualquer título, inclusive aquelas decorrentes da exploração de direitos autorais, nos termos indicados no enunciado. Durante a votação, conselheiros relacionaram a redação da súmula ao entendimento do Supremo Tribunal Federal sobre a matéria.
Ao encerrar a sessão, a presidência informou que todas as oito propostas efetivamente submetidas a julgamento foram aprovadas. Segundo o registro da reunião, 66 súmulas foram aprovadas nos últimos três anos da gestão mencionada durante a sessão. A presidência afirmou que a consolidação dos entendimentos busca ampliar a previsibilidade e a segurança jurídica no contencioso administrativo tributário.
Fonte: Rota da Jurisprudência – APET